

Pagamenti e finanze myPOS

- 2.96K Recensioni
- 4,6
- Download
- 500.000+
La nostra opinione su Pagamenti e finanze myPOS da Appgk
Quando si gestiscono pagamenti e attività da uno smartphone, la velocità non è un dettaglio secondario: in una pausa pranzo affollata o davanti a un cliente che aspetta, ogni passaggio deve essere comprensibile e abbastanza rapido da non creare confusione. Ho provato myPOS con questo punto di vista, non come semplice app finanziaria, ma come strumento quotidiano per chi deve ricevere pagamenti e tenere sotto controllo il proprio lavoro. La mia impressione è positiva, soprattutto per chi cerca un ambiente più orientato all’attività commerciale rispetto a una normale app bancaria.
Sviluppata da myPOS World Ltd., l’app è gratuita e appartiene alla categoria delle finanze. Il suo obiettivo è accompagnare chi lavora in proprio o gestisce una piccola attività nelle operazioni legate agli incassi. Non la considero una soluzione universale per ogni esigenza economica: dà il meglio quando il telefono diventa una parte concreta del rapporto con il cliente e non soltanto uno schermo per consultare il saldo.
Come si comporta durante il lavoro quotidiano
La velocità che conta davvero
La prima cosa che noto in un’app di questo tipo non è l’estetica, ma la distanza tra un’azione e la successiva. Se devo controllare un movimento, prepararmi a ricevere un pagamento o verificare una situazione dell’attività, voglio evitare schermate poco chiare e passaggi che mi costringano a ricominciare. myPOS dà l’idea di essere pensata per un uso operativo: il contesto commerciale rimane al centro e questo aiuta a non confonderla con un’app destinata soltanto alle spese personali.
Non la descriverei come un’app da aprire distrattamente mentre si fanno altre cose. Per usarla bene serve sapere quale operazione si vuole compiere e mantenere un minimo di attenzione, soprattutto quando si lavora in fretta. Il vantaggio è che questa impostazione riduce la sensazione di avere davanti un’app finanziaria generica. Lo svantaggio è che chi cerca soltanto un riepilogo essenziale potrebbe trovarla più impegnativa del proprio conto bancario abituale.
I migliori aspetti di Pagamenti e finanze myPOS
Aspetti da tenere a mente su Pagamenti e finanze myPOS
In un negozio piccolo, per esempio, posso immaginare un utilizzo a inizio giornata per controllare la situazione, durante il servizio per seguire gli incassi e alla chiusura per rimettere ordine nei movimenti. Il valore non sta in una singola funzione spettacolare, ma nel fatto che il telefono può diventare un punto di controllo sempre disponibile. La rapidità utile è quella che riduce le interruzioni, non quella che fa soltanto aprire l’app in un istante.
Un caso realistico: una giornata con clienti in arrivo
Immagino una persona che gestisce un piccolo studio, un’attività ambulante o un punto vendita con poche persone in squadra. Durante una mattina tranquilla può preparare il proprio flusso di lavoro e controllare le informazioni necessarie. Quando arrivano più clienti insieme, invece, la priorità cambia: non serve leggere tutto, serve arrivare rapidamente all’operazione corretta e capire se il pagamento è stato gestito.
Notizie e approfondimenti su Pagamenti e finanze myPOS

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
In questo scenario myPOS ha senso perché riunisce la parte legata ai pagamenti e quella di controllo dell’attività in uno strumento mobile. Io terrei il telefono carico, eviterei di aprire altre applicazioni pesanti nello stesso momento e userei l’app in modo ordinato, senza toccare ripetutamente lo schermo per impazienza. Sono piccoli accorgimenti, ma nelle situazioni affollate aiutano più di qualunque promessa generica sulla velocità.
La sera, il controllo dei movimenti può servire a confrontare ciò che è successo durante la giornata con le proprie annotazioni. Non sostituisce necessariamente una contabilità completa, né lo vedo come un motivo per abbandonare ogni altro strumento amministrativo. È piuttosto un passaggio pratico tra l’incasso e la gestione più ampia dell’attività. Questa distinzione è importante: chi vuole una piattaforma contabile completa potrebbe avere bisogno di una soluzione aggiuntiva.
Non vuoi leggere la recensione completa?
Quando l’uso diventa più intenso
Le difficoltà di un’app finanziaria emergono soprattutto nei momenti di maggiore pressione. Un conto è controllare un movimento con calma; un altro è farlo mentre si risponde a un cliente, si ascolta una richiesta e si cerca di non perdere il filo della vendita. In queste situazioni preferisco interfacce con informazioni ben separate e con un percorso mentale prevedibile. myPOS è più adatta a chi accetta di imparare il proprio flusso una volta, invece di cambiare metodo ogni giorno.
Un consiglio pratico è dedicare qualche minuto, prima di usare il servizio con i clienti, a capire dove trovare le informazioni più importanti. Non aspetterei il primo momento di coda per esplorare l’app. Questo vale soprattutto per chi passa da una banca tradizionale a uno strumento pensato per gli incassi: la logica può sembrare familiare, ma l’obiettivo operativo è diverso.
Screenshot
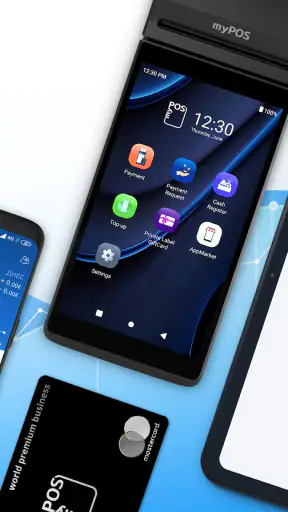
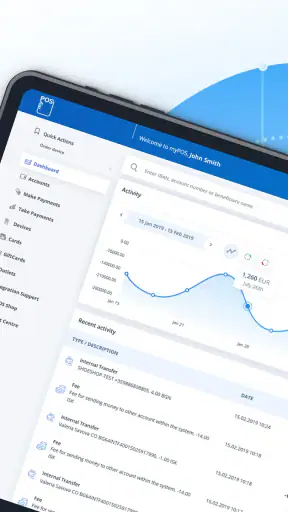
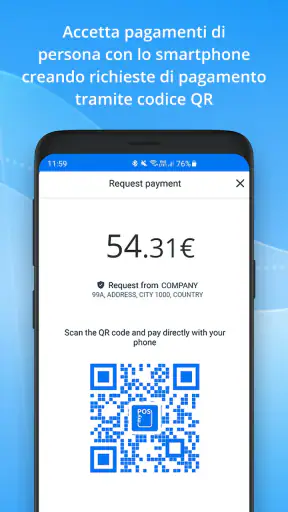
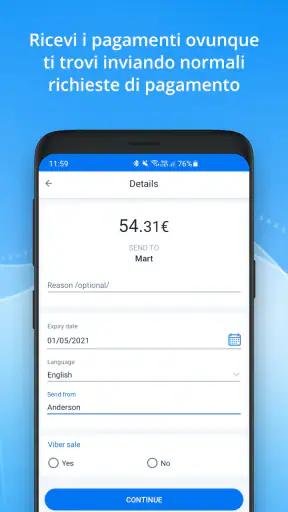
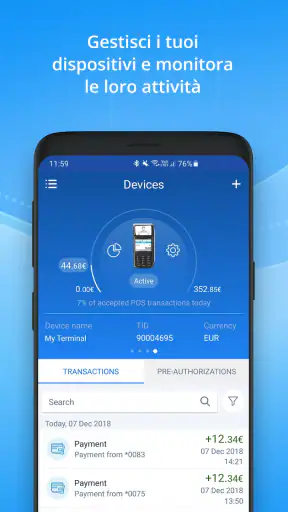
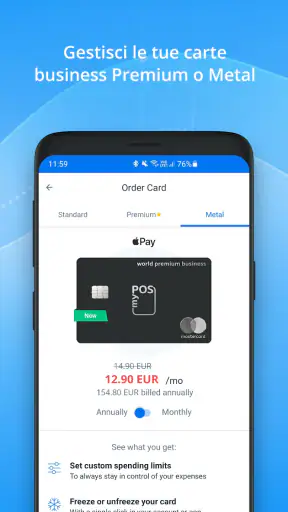
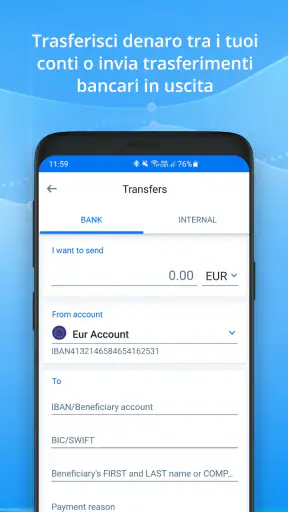
Un secondo accorgimento riguarda il controllo delle notifiche e dei messaggi visualizzati sul telefono. In un ambiente rumoroso o pieno di distrazioni, non farei affidamento su un’unica indicazione visiva senza verificare il contesto dell’operazione. Per me, la procedura più prudente è usare l’app insieme alla propria routine di controllo, non trattarla come un sostituto dell’attenzione dell’operatore.
Un terzo punto riguarda la rete. Un’app per pagamenti dipende inevitabilmente dalla qualità del collegamento disponibile nel luogo in cui si lavora, quindi non attribuirei automaticamente ogni attesa all’applicazione. Prima di una giornata importante controllerei la connessione abituale e predisporrei una soluzione alternativa per comunicare con il cliente o annotare l’operazione in caso di interruzione. È un limite pratico dell’ambiente, ma va considerato quando si valuta la stabilità complessiva.
Stabilità e recupero quando qualcosa si interrompe
La stabilità, in ambito finanziario, significa anche riuscire a capire che cosa è successo dopo un’interruzione. Se il telefono cambia rete, lo schermo si blocca o l’utente chiude l’app per errore, la cosa più importante è non ripetere un’azione alla cieca. In una situazione del genere io aspetterei, riaprirei con calma e controllerei lo stato dell’operazione prima di procedere di nuovo.
Questo comportamento è più sicuro del premere molte volte lo stesso comando. Non è un difetto specifico che attribuisco a myPOS, ma una regola che seguirei con qualsiasi strumento usato per ricevere denaro. L’app può essere un supporto affidabile, ma la responsabilità del controllo rimane anche nell’organizzazione di chi la usa.
La presenza sul mercato da diversi anni e una base di utenti ampia mi fanno considerare myPOS una scelta meno sperimentale rispetto a un’app appena comparsa. Ha una valutazione media di 4,6, con circa 23 mila valutazioni e circa 3 mila recensioni, elementi che suggeriscono un interesse concreto da parte di chi l’ha provata. Non li interpreto come una garanzia assoluta: nelle app finanziarie l’esperienza può cambiare in base al dispositivo, alla connessione e al tipo di attività.
Per il recupero dopo un problema, il mio consiglio è mantenere una procedura semplice: non chiudere subito tutte le schermate, annotare l’orario e l’importo coinvolto, verificare il riepilogo e soltanto dopo riprovare. Questa disciplina è particolarmente utile nei momenti di traffico intenso, quando la fretta porta facilmente a duplicare un’azione o a perdere la visione d’insieme.
Consumo di risorse e limiti del dispositivo
Un’app finanziaria non dovrebbe trasformare uno smartphone in una postazione lenta, ma le prestazioni dipendono anche dall’età del telefono e da quante applicazioni rimangono aperte. myPOS richiede almeno Android 6.0, quindi può essere installata su dispositivi non recentissimi, purché compatibili. Questo amplia le possibilità per chi non vuole cambiare telefono soltanto per gestire la propria attività, ma non significa che ogni dispositivo datato offrirà la stessa comodità.
Su uno smartphone con poca memoria libera, batteria usurata o molte applicazioni in esecuzione, terrei aspettative realistiche. Prima di una giornata di lavoro chiuderei ciò che non serve, libererei spazio se il telefono è quasi pieno e manterrei il sistema aggiornato quando possibile. Sono operazioni banali, ma hanno un effetto diretto sulla sensazione di fluidità e sulla tranquillità durante gli incassi.
La versione attuale è la 12.5.5, un dettaglio rilevante per chi utilizza un’installazione molto vecchia e nota comportamenti diversi dalle guide più recenti. Io controllerei sempre di avere una versione aggiornata e compatibile con il telefono prima di affidarle un ruolo centrale nella giornata. Non installerei però aggiornamenti all’ultimo momento, proprio prima di un evento o di una sessione di vendita importante: preferisco verificare prima che tutto funzioni come previsto.
Il fatto che l’app sia gratuita rende più semplice provarla senza affrontare un costo iniziale per il download. Questo non deve essere confuso con l’assenza di qualsiasi possibile costo legato ai servizi finanziari o ai pagamenti: prima di adottarla come strumento principale, leggerei con attenzione le condizioni applicabili al proprio caso. Per una decisione economica non mi baserei soltanto sul prezzo dell’app.
Per chi è davvero adatta
La consiglierei soprattutto a chi lavora in proprio, gestisce un’attività di piccole dimensioni o ha bisogno di seguire gli incassi senza rimanere legato a un computer. È utile anche per chi vuole separare mentalmente le operazioni dell’attività da quelle personali e cerca un’app costruita attorno ai pagamenti commerciali.
La valuterei con più cautela per chi fa soltanto budgeting personale, paga bollette o vuole un semplice elenco delle spese. In quel caso una normale app bancaria o un’app di gestione del budget potrebbe risultare più diretta. myPOS non è la mia prima scelta per chi non riceve pagamenti dai clienti e non ha un’attività da seguire.
Non la sceglierei neppure come unico strumento per un’azienda con processi amministrativi complessi, molti operatori e necessità di analisi approfondite. Può occupare un posto importante nel flusso degli incassi, ma la gestione completa potrebbe richiedere software contabili, sistemi interni e procedure più articolate. Il vantaggio della mobilità, in questi casi, non deve diventare una scusa per semplificare troppo il controllo.
Confronto con banca tradizionale e alternative comuni
Rispetto all’app della propria banca, myPOS mi sembra più focalizzata sul rapporto tra pagamento e attività commerciale. La banca tradizionale resta spesso più naturale per il saldo complessivo, i bonifici e la gestione ordinaria del conto. Se il mio obiettivo principale fosse amministrare il denaro personale, sceglierei probabilmente l’app bancaria che già uso.
Rispetto a un’app di contabilità, invece, la differenza sta nella priorità. Un gestionale può essere più adatto per fatture, registrazioni, categorie e report, mentre myPOS punta alla parte operativa del ricevere pagamenti e controllare ciò che accade. Le due soluzioni possono convivere: una per il momento dell’incasso, l’altra per la visione amministrativa più ampia.
Il confronto con una soluzione basata soprattutto su dispositivi dedicati porta a un compromesso interessante. Lo smartphone è flessibile e già presente nella vita quotidiana, ma può essere più esposto a notifiche, chiamate, batteria scarica e distrazioni. Un’attività che lavora per molte ore senza pause potrebbe preferire un ambiente più specializzato; chi invece si sposta spesso può apprezzare proprio la libertà offerta dal telefono.
Quanto è accessibile per chi comincia
L’età PEGI 3 indica che l’app è classificata per un pubblico molto ampio, ma questo non significa che la gestione finanziaria sia un gioco o che non serva attenzione. Chi la installa dovrebbe essere maggiorenne o comunque operare nel rispetto delle regole applicabili alla propria situazione e al servizio utilizzato. La semplicità tecnica non elimina la responsabilità di controllare destinatari, importi e movimenti.
Per iniziare bene, io preparerei prima il telefono: sistema aggiornato, batteria sufficiente, connessione verificata e spazio libero. Poi farei una prova in un momento senza clienti, prenderei confidenza con le sezioni principali e stabilirei una routine per la chiusura della giornata. Questo approccio riduce la pressione e rende più facile capire se l’app si adatta davvero al proprio modo di lavorare.
Una volta inserita nella routine, eviterei di usarla in modo casuale. Separerei il controllo degli incassi dalla consultazione personale, manterrei una registrazione coerente e non condividerei il dispositivo senza prima proteggere l’accesso. Sono indicazioni di buon senso, ma in un’app che riguarda il denaro diventano parte integrante dell’esperienza d’uso.
Il mio giudizio sulle prestazioni
Dopo averla valutata come strumento di lavoro, considero myPOS una scelta convincente per chi vuole ricevere pagamenti e seguire l’attività dal telefono. La sua forza non è soltanto la disponibilità mobile: è il modo in cui prova a mettere l’incasso al centro dell’esperienza. Quando il flusso è preparato e il dispositivo è in buone condizioni, l’app può rendere più ordinato il passaggio tra cliente, pagamento e controllo.
La stabilità percepita va però letta insieme alla rete, alla batteria e alla qualità dello smartphone. Non affiderei mai una giornata importante a un telefono vecchio e quasi scarico, indipendentemente dall’app scelta. Allo stesso modo, non confonderei l’ampia diffusione, con oltre 500 mila installazioni, con la certezza che sia perfetta per ogni attività.
In conclusione, la consiglierei a chi cerca una soluzione gratuita da provare per la gestione mobile dei pagamenti e ha un’attività reale da seguire. La eviterei se desidero soltanto un’app bancaria personale, un sistema contabile completo o un ambiente totalmente indipendente dal telefono. Il suo punto migliore è l’equilibrio tra mobilità e controllo operativo; il suo limite principale è che richiede una buona organizzazione da parte dell’utente.
Per me, quindi, myPOS merita una prova concreta in una giornata tranquilla, non un’adozione impulsiva nel momento più intenso del lavoro. Se il suo flusso si adatta alle mie abitudini e il dispositivo risponde bene, può diventare un alleato pratico. Se invece ho bisogno di contabilità avanzata o di un terminale dedicato, la considererei una parte del sistema, non necessariamente il sistema completo.
Domande frequenti su Pagamenti e finanze myPOS
Che cos’è myPOS e a cosa serve l’app Pagamenti e finanze?
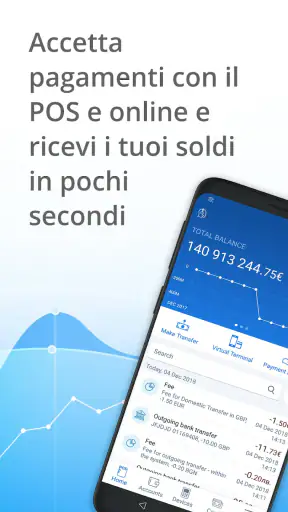
myPOS è una piattaforma pensata soprattutto per professionisti, negozianti e aziende che desiderano accettare pagamenti con carta e gestire le proprie finanze da smartphone. L’app consente di controllare il saldo, visualizzare le transazioni, ricevere notifiche sui pagamenti e utilizzare diversi strumenti collegati al conto myPOS. Prima del download è consigliabile verificare che il servizio sia disponibile nel proprio Paese e che risponda alle esigenze della propria attività.
L’app myPOS è gratuita oppure prevede costi e commissioni?
Il download dell’app myPOS può essere gratuito, ma l’utilizzo dei servizi finanziari e di pagamento può comportare costi. Le commissioni dipendono dal tipo di transazione, dal metodo di pagamento, dalla valuta utilizzata, dai trasferimenti e dagli eventuali servizi aggiuntivi richiesti. Prima di registrarsi o accettare un pagamento, è importante consultare il listino ufficiale myPOS, le condizioni contrattuali e le tariffe applicate al proprio profilo.
È sicuro utilizzare myPOS per ricevere pagamenti e gestire il denaro?
myPOS integra funzioni di sicurezza dedicate alla gestione degli account e delle transazioni, come accesso protetto, notifiche e sistemi di verifica. Tuttavia, la sicurezza dipende anche dal comportamento dell’utente: è fondamentale usare una password robusta, non condividere i codici di accesso, mantenere aggiornato il dispositivo e attivare ogni protezione disponibile. In caso di attività sospette, conviene bloccare subito l’accesso e contattare l’assistenza ufficiale.
Posso usare myPOS senza possedere un’attività o un conto aziendale?
myPOS è orientato principalmente a imprese, liberi professionisti, commercianti e organizzazioni che devono accettare pagamenti dai clienti. I requisiti possono variare in base al Paese, alla forma giuridica dell’attività e ai controlli di verifica dell’identità. Non è quindi opportuno considerarlo automaticamente come un normale conto personale. Prima di scaricare l’app, è consigliabile controllare quali documenti sono richiesti e chi può aprire un account.
Quali metodi di pagamento e valute supporta myPOS?
Le possibilità dipendono dal dispositivo myPOS utilizzato, dal Paese di registrazione e dal contratto associato all’account. In generale, il servizio è progettato per accettare pagamenti elettronici, inclusi quelli con carte contactless e, quando disponibili, wallet digitali compatibili. L’app permette inoltre di monitorare le operazioni e i saldi in valuta. Per conoscere carte, valute, limiti e tempi di accredito effettivamente supportati, è necessario consultare la documentazione aggiornata.











